Il metodo di Charlie Munger
Il metodo di Charlie Munger è prima di tutto un modo di pensare. Le regole sull'investimento vengono dopo, e sono poche: comprare aziende ottime a un prezzo giusto, aspettare a lungo, evitare gli errori stupidi.
Aziende ottime a un prezzo giusto
Benjamin Graham insegnava a comprare aziende qualunque a prezzi molto bassi, un po' come raccogliere da terra mozziconi di sigaro con ancora un ultimo tiro. Munger convince Buffett che c'è una strada migliore: un'azienda ottima, comprata a un prezzo giusto, continua a crescere per anni, mentre un'azienda mediocre comprata a poco resta mediocre.
Un'azienda ottima, per lui, ha un vantaggio che la protegge dai concorrenti, guadagna molto sul capitale che usa e ha dirigenti capaci e onesti.
Sedersi e aspettare
Munger ripeteva che i grandi guadagni non vengono dal comprare e vendere, ma dall'aspettare. Le occasioni vere sono poche nella vita di un investitore; quando arrivano bisogna avere il coraggio di puntare forte, e nel resto del tempo la pazienza di non fare nulla. Il portafoglio del Daily Journal, poche partecipazioni tenute per molti anni, ne è un esempio.
La cassetta degli attrezzi
Per Munger chi conosce un solo modello vede ogni problema nello stesso modo, come chi ha solo un martello e vede chiodi dappertutto. Per decidere bene servono le idee principali di molte discipline: la psicologia per capire gli errori che tutti commettono, la matematica per ragionare sulle probabilità, la biologia per capire la concorrenza, l'economia per capire i prezzi.
Rovesciare il problema
Uno dei suoi strumenti preferiti è il ragionamento al contrario. Invece di chiedersi come avere successo, Munger si chiedeva che cosa porterebbe sicuramente al fallimento, e poi lo evitava. Molti buoni risultati, secondo lui, vengono più dall'evitare le sciocchezze che dall'avere grandi idee.
Il cerchio di competenza
Infine, Munger insisteva sul conoscere i limiti della propria conoscenza. Ognuno ha un cerchio di cose che capisce davvero; dentro quel cerchio può decidere con fiducia, fuori conviene astenersi. Saper dire "è troppo difficile" è una parte importante del metodo.
Le sue domande
- Questa è un'azienda ottima, o solo un'azienda a buon mercato?
- Che cosa la protegge dai concorrenti, e per quanto tempo?
- Che cosa potrebbe farmi perdere molto denaro con questo investimento?
- Rientra davvero nel mio cerchio di competenza?
- Sono disposto ad aspettare a lungo senza fare nulla?
Il percorso di Analisi dello Studio è costruito per aiutarti a rispondere, una società alla volta.
Tre cose da considerare e da tenere a mente
- Charlie Munger è morto nel 2023: il portafoglio del Daily Journal è gestito dalla società, che ha detto di non voler avviare nuovi investimenti in azioni estranee alla sua attività.
- Il portafoglio del Daily Journal è molto piccolo e concentrato: poche posizioni, che non rappresentano l'insieme degli investimenti a cui Munger ha partecipato, come quelli di Berkshire Hathaway.
- Le società in portafoglio sono spunti da studiare, non consigli.
Le società citate in questa pagina sono spunti da studiare, non consigli.
Value Investors Hub non è affiliato a Charlie Munger né a Daily Journal, né è approvato da loro.
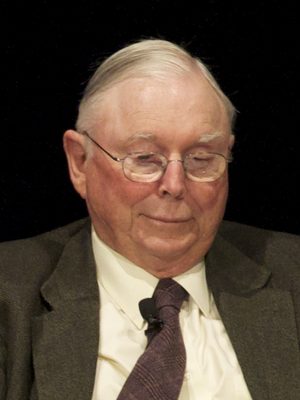
Foto di Charlie Munger: Nick Webb, 2010, CC BY 2.0, da Wikimedia Commons; ritagliata e ridimensionata da Value Investors Hub.
Le sue idee
Come è costruita questa pagina
Nel contenitore grande trovi le idee che guidano le sue scelte, quando compra e soprattutto quando aspetta. In fondo, le domande da farsi davanti a ogni società.
Due margini diversi. Il margine di sicurezza dei grandi investitori confronta il prezzo con il valore dell'azienda. La colonna "margine di sicurezza sugli acquisti" della pagina Portafoglio confronta invece il prezzo con una stima cautelativa del prezzo d'acquisto dell'investitore: non dice quanto vale la società.
Un metodo non è una lista di titoli da comprare. Le società in portafoglio sono spunti da studiare: il lavoro di analisi resta da fare, una società alla volta, con lo Studio.