Chi è Warren Buffett
C'è un ragazzo di Omaha, nel Nebraska, che a undici anni compra le sue prime azioni. Sono pochi titoli, presi con i risparmi di casa, e per un po' le cose vanno male: il prezzo scende, poi risale, lui vende con un piccolo guadagno e subito dopo il titolo vola molto più in alto. Si racconta che da quell'esperienza Warren Buffett abbia tratto due lezioni che non lo hanno più lasciato: non farsi guidare dal prezzo pagato e non avere fretta di vendere una cosa buona.
Questa è la storia di come quel ragazzo è diventato uno degli investitori più seguiti al mondo.
Un ragazzo che conta
Buffett nasce a Omaha nel 1930. Fin da piccolo ha una passione per i numeri e per gli affari: vende bibite porta a porta, consegna giornali, e da ragazzo, si racconta, mette in piedi con un amico un piccolo giro di flipper piazzati nelle botteghe dei barbieri. Non sono episodi da leggenda: sono il segno di una testa che guarda sempre a quanto rende una cosa, e per quanto tempo.
Il momento che cambia tutto arriva a diciannove anni, quando legge L'investitore intelligente di Benjamin Graham. Graham insegna un'idea semplice e potentissima: un'azione non è un biglietto della lotteria che sale e scende, è un pezzo di un'azienda vera. E il mercato, ogni giorno, ti propone un prezzo per quel pezzo: a volte troppo alto, a volte troppo basso. Il compito dell'investitore è aspettare i giorni in cui il prezzo è molto più basso del valore.
Buffett ne è folgorato. Decide di andare a studiare dove insegna Graham, alla Columbia University di New York.
Alla scuola del maestro
Alla Columbia Buffett scopre che il suo professore guida anche una compagnia di assicurazioni, la GEICO. Un sabato prende il treno per Washington e bussa alla sede della società, che è chiusa. Un custode lo fa entrare e lo accompagna dall'unico dirigente presente, Lorimer Davidson, che passa ore a spiegargli come funzionano le assicurazioni. Quel giovane impara lì, in una mattina, il meccanismo che anni dopo diventerà il cuore della sua fortuna: le assicurazioni incassano i premi oggi e pagano i sinistri domani, e nel frattempo hanno in mano molto denaro da investire.
Dopo gli studi Buffett riesce a farsi assumere da Graham, a New York. Lavora alla sua società per un paio d'anni, studiando bilanci da mattina a sera, finché Graham decide di ritirarsi.
La partnership: piccoli numeri, grandi risultati
A metà degli anni Cinquanta Buffett torna a Omaha e apre una società di investimento con i soldi di parenti e amici. Per oltre un decennio i risultati sono straordinari: anno dopo anno la sua partnership batte nettamente la Borsa americana.
In quegli anni Buffett applica il metodo di Graham alla lettera. Cerca aziende che costano meno di quanto valgono le loro attività, anche se sono aziende mediocri. Lui stesso, più tardi, chiamerà questo approccio "il mozzicone di sigaro": raccogli da terra un sigaro quasi finito, che nessuno vuole più, e ti regala ancora un ultimo tiro gratis. Funziona, ma solo finché si investono somme piccole.
Alla fine degli anni Sessanta il mercato è euforico e le occasioni scarseggiano. Buffett fa una cosa rara: chiude la partnership e restituisce il denaro ai soci, spiegando che non trova più nulla da comprare a prezzi sensati.
Berkshire Hathaway: l'errore che diventa un impero
Tra le azioni comprate in quegli anni c'è una vecchia azienda tessile del New England, la Berkshire Hathaway. È un classico mozzicone di sigaro: costa poco rispetto al patrimonio, ma il settore è in declino. Si racconta che Buffett ne abbia preso il controllo anche per una questione di orgoglio, dopo un disaccordo con l'allora presidente sul prezzo a cui ricomprare le azioni. Anni dopo dirà che fu uno dei suoi errori più grandi: per vent'anni cercherà di salvare la parte tessile, senza riuscirci, fino a chiuderla.
Eppure da quell'errore nasce la sua opera più importante. Buffett usa Berkshire come un contenitore: invece di reinvestire nella tessitura, compra altre aziende. Nel 1967 acquista una compagnia di assicurazioni del Nebraska, e da lì comincia a costruire un gruppo che comprende assicurazioni, ferrovie, energia, industria e decine di altre attività, oltre a un grande portafoglio di azioni quotate.
Charlie Munger e il salto di qualità
Nella storia di Buffett c'è un personaggio decisivo: Charlie Munger, un avvocato di Omaha trapiantato in California, che diventa il suo socio e il suo contraddittore per oltre quarant'anni.
Munger lo spinge a superare Graham. Invece di cercare aziende qualunque a prezzi stracciati, gli dice in sostanza, cerca aziende eccellenti e pagale un prezzo giusto. La prova arriva nel 1972 con See's Candies, un produttore californiano di cioccolatini. Berkshire la paga più di quanto Buffett avrebbe mai pagato da allievo di Graham, ma See's ha qualcosa che i numeri del bilancio non mostrano: i clienti la amano, e ogni anno accettano di pagare i suoi cioccolatini un po' di più. Quell'azienda, senza bisogno di grandi investimenti, produrrà per decenni denaro da reinvestire altrove.
Da qui nasce il Buffett che conosciamo: quello che compra il Washington Post, la GEICO (proprio la compagnia scoperta da studente), la Coca-Cola, l'American Express, e più tardi la Apple. Aziende diverse, ma con un tratto comune: un vantaggio duraturo sui concorrenti, che lui chiama il "fossato" attorno al castello.
Le lettere e l'assemblea di Omaha
Una parte del fascino di Buffett sta nel modo in cui racconta. Ogni anno scrive una lunga lettera agli azionisti di Berkshire: niente gergo, molti esempi, un tono ironico, e soprattutto l'abitudine di raccontare per primo i propri errori. Generazioni di investitori hanno imparato più da quelle lettere che da molti manuali.
Ogni primavera, poi, decine di migliaia di persone arrivano a Omaha per l'assemblea di Berkshire, dove Buffett e Munger per anni hanno risposto per ore alle domande del pubblico. C'è chi l'ha chiamata il festival del capitalismo.
I risultati e il passaggio di consegne
Sotto la guida di Buffett, dalla metà degli anni Sessanta in poi, il valore delle azioni Berkshire è cresciuto di circa il 20% all'anno, più o meno il doppio della Borsa americana nello stesso periodo. Detto così sembra poco; mantenuto per quasi sessant'anni, vuol dire moltiplicare il capitale di decine di migliaia di volte. È la forza dell'interesse composto, che Buffett considera il vero motore della ricchezza.
Con l'età Buffett ha preparato la successione. Dal 2026 l'amministratore delegato di Berkshire è Greg Abel, mentre Buffett resta presidente del consiglio di amministrazione. Per questo, nelle pagine di questa sezione, il portafoglio è quello di Berkshire Hathaway: porta il nome di Buffett perché lo ha costruito lui, ma le scelte dal 2026 sono della società guidata da Greg Abel. Da tempo ha annunciato che la quasi totalità della sua ricchezza andrà in beneficenza.
Il filo della sua storia
Nella storia di Buffett torna sempre lo stesso filo: più di un'intelligenza fuori dal comune, conta il temperamento. Pazienza quando gli altri hanno fretta, calma quando gli altri hanno paura, e il coraggio di ammettere gli errori. Le sue scelte sembrano semplici perché dietro c'è molto studio e moltissima attesa.
Le società nel portafoglio di Berkshire sono spunti da studiare, non consigli. I risultati del passato riguardano periodi e somme molto diversi e non dicono nulla su quelli futuri.
Le società citate in questa pagina sono spunti da studiare, non consigli.
Value Investors Hub non è affiliato a Warren Buffett né a Berkshire Hathaway, né è approvato da loro.
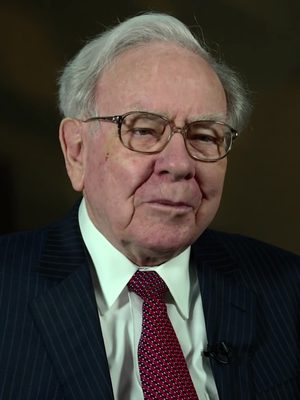
Foto di Warren Buffett: USA International Trade Administration, 2015, pubblico dominio (opera del governo federale degli Stati Uniti), da Wikimedia Commons; ritagliata e ridimensionata da Value Investors Hub.
La sua storia
Come è costruita questa pagina
Nel contenitore grande trovi la storia di Warren Buffett: da dove è partito e le scelte che lo hanno portato fin qui, per conoscerlo meglio. L'indice in cima porta a ogni capitolo.
Che cosa non trovi. Vita privata, salute, politica e patrimonio restano fuori.
I risultati del passato riguardano periodi e somme molto diversi tra loro: non dicono nulla su quelli futuri. Le società in portafoglio sono spunti da studiare, non consigli.